Tão amada por seus investidores quanto os gatos e cachorros são mimados por seus clientes, a Petz estreia hoje na Bolsa tendo que honrar seu múltiplo de alto crescimento.
Apesar de uma demanda extraordinária que justificaria vender a oferta no topo, o Warburg Pincus — que vendeu 90% das ações da oferta — não foi guloso e aceitou precificar no meio da faixa que ia de R$ 12,25 a R$ 15,25.
Com a ação a R$ 13,75, a companhia estreia na Bolsa valendo R$ 5,1 bi, ou 55 vezes o lucro estimado para 2021.
Apenas 11% da oferta foi primária, e o Warburg Pincus saiu de forma elegante de um investimento que começou há quase sete anos, quando a Petz tinha apenas 27 lojas.
No final, o book tinha 138 investidores. Cerca de 70% da alocação foi para investidores locais, e o restante, internacionais. A oferta ficou 60% nas mãos de fundos long-only, e 40% com hedge funds.
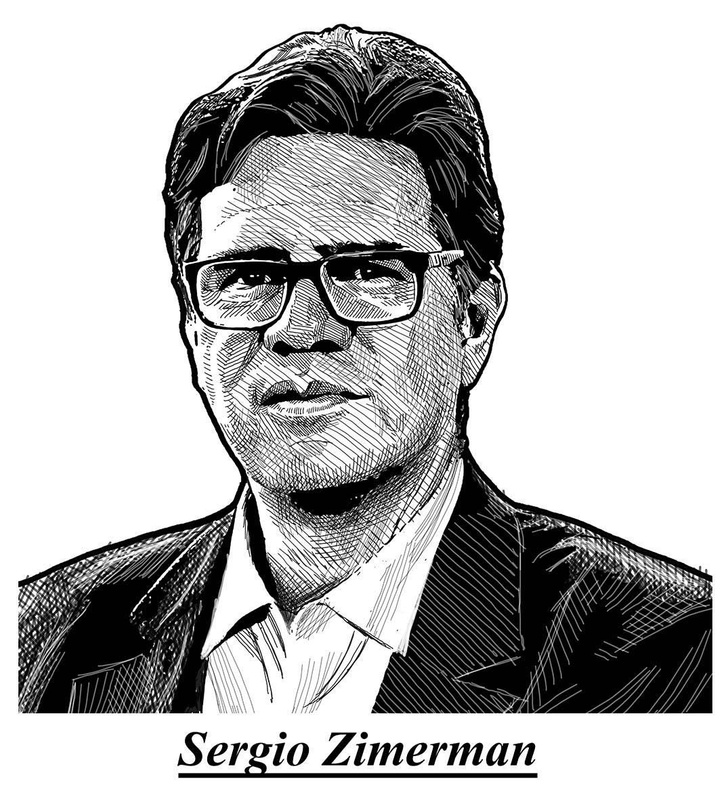
Fundada depois que seu criador, Sergio Zimerman, foi recusado como candidato a abrir uma franquia Cobasi, a Petz começou em 2002 mas só acelerou seu crescimento depois do investimento do Warburg Pincus.
Hoje a empresa tem 110 lojas em 13 estados — o grosso em São Paulo — e vai usar os recursos do IPO para expandir sua base de tijolos. Cada loja nova demanda um investimento de R$ 4 milhões.
Maior beneficiária da mudança estrutural na relação do humano com seu pet — o que inclui rações melhores, tosas mais frequentes e banhos de R$ 80 — a companhia faturou R$ 1,4 bi nos últimos 12 meses e tem sido consistente em seu histórico de abertura de lojas e crescimento de vendas.
Depois de crescer 28% tanto em 2018 quanto em 2019, o faturamento subiu 37% no primeiro semestre deste ano — evidência de que mesmo na pandemia os puppies têm prioridade. A margem EBITDA cresce um pouquinho todo ano e hoje está em 10%.
A Petz também tem feito um trabalho diferenciado no ecommerce, explorando aquela palavra que arrepia a nuca do buyside: “omnicanalidade”.
Além de o ecommerce já representar 25% das vendas, quase 80% do faturamento online passa pela loja (ou no formato ‘ship from store’ ou ‘pick from store’), um número maior que o da Centauro, que costuma se destacar no assunto.
Os investidores estão apostando na capacidade de Zimerman de ganhar mais share num mercado cujo ritmo de crescimento é tão saudável que evita o rouba-monte. Apesar de grandes players como a Cobasi e a Petlove, o mercado pet é tão pulverizado quanto as raças de cachorros, e as grandes empresas acabam ganhando share dos pet shops.
Alguns investidores dizem que o setor não tem guerra de preços porque a indústria tem por hábito vigiar os preços de perto.
“A beleza da Petz como investimento é que é uma história bem limpa, sem grandes teorias,” diz um investidor. “O IPO vendeu fácil por isso. Depois da pandemia, ficou ainda mais claro que o setor é bom e que a Petz ganha share dentro dele. E tem zero de incentivo fiscal.”
Zimerman chegou a dizer aos investidores, “Nós somos a Magazil: temos o crescimento da Magazine Luiza com a resiliência da Drogasil….”
Os riscos daqui pra frente: se a empresa abrir lojas em lugares errados, a rentabilidade vai sofrer. “Sempre tem o risco de o cara perder a mão,” diz um investidor. O outro: uma oferta mais agressiva de um player online como a Petlove, que pode tentar acelerar seu ganho de share com frete grátis, por exemplo — ainda que rasgar dinheiro não esteja no DNA do setor.
Depois da oferta, entre sua venda de ações e diluição com a primária, Zimerman reduziu sua participação de 45% para 35,4%. A Warburg Pincus ainda tem 5,5%.
Os coordenadores foram Itaú BBA (líder), Santander, Bank of America, JP Morgan e BTG Pactual.